
AIDES D’ETAT: de quoi parle t-on?
Il convient de souligner que toute entité répondant à la définition d’« entreprise » au sens du droit de l’Union européenne est soumise à la règlementation européenne en matière d’aides d’Etat.
Cette notion est définie de façon très large : toute entité exerçant une activité économique (c’est-à-dire une activité consistant à offrir des biens ou des services sur un marché donné) est une « entreprise », indépendamment de son statut juridique et de son mode de financement (CJCE, 23 avril 1991, Klaus Höfner, C-41/90).
 Attention : Les projets portés par des acteurs publics ayant un caractère économique seront concernés par cette réglementation.
Un financement public est qualifié d’aide d’Etat, selon 4 conditions
Dans le cas où le projet peut être identifié comme relevant d’une activité économique, il faut alors appliquer les critères de l’article 107§1 du Traité sur le fonctionnement de l’Union européenne afin de déterminer si le projet sera soumis à la réglementation relative aux aides d’Etat.
Le financement est qualifié d’aide d’Etat si:
1- Il implique un transfert de ressources d’origine publique (de toute nature : aide, avantages fiscaux, octrois de garanties, prises de participations en capital, bonifications d’intérêts, prêts,…),
2- Il a un caractère sélectif, c’est-à-dire qu’il favorise une ou plusieurs entreprise(s) par rapport à d’autres,
3– Il entraîne ou est susceptible d’entraîner une distorsion de concurrence,
4-Il est susceptible d’affecter les échanges entre États membres.
Si l’aide publique, tout fonds confondus (FEDER-FSE+, FEAMPA, FEADER) remplit ces 4 conditions, la règlementation en matière d’aide d’État s’applique. Le cofinancement est alors conditionné aux règles européennes en la matière et éventuellement à un régime d’aide spécifique ou au régime général d’exemption par catégories. Ces régimes fixent des taux maximum d’aides publiques qui peuvent varier en fonction de la taille de l’entreprise.
Mon projet respecte les 4 conditions, je m’engage à:
I Respecter l’effet incitatif de l’aide d’Etat
L’effet incitatif est une condition de compatibilité de l’aide.
Elle est présumée avoir un effet incitatif si elle modifie le comportement de l’entreprise bénéficiaire de manière à ce qu’elle crée une nouvelle activité qu’elle n’exercerait pas sans l’aide ou qu’elle exercerait de manière limitée ou différente, ou sur un autre site.
Au titre du règlement général d’exemption par catégories (RGEC) n°651/2014 du 17 juin 2014, la demande d’aide publique doit être déposée avant le début d’exécution du projet concerné. Ainsi, elle sera considérée comme ayant un effet incitatif.
A défaut, elle devra être récupérée.
Attention : La notion de début d’exécution du projet s’entend par le premier engagement juridiquement contraignant rendant l’investissement irréversible (ex : signature de devis). L’achat de terrains, l’obtention d’autorisations et les études de faisabilité ne sont pas considérés comme un début d’exécution du projet.
II Définir la taille de mon entreprise
Dans le cadre de la règlementation européenne relative aux aides d’Etats, la taille de l’entreprise doit être définie.
Cette analyse conditionne la possibilité pour certaines catégories d’entreprises (ex : PME, grande entreprise…), l’accès à la subvention européenne, ainsi que le taux maximal d’aides publiques.
Ainsi, la Commission européenne reconnait plusieurs tailles d’entreprise en fonction de l’effectif, du chiffre d’affaires ou du bilan.
4 tailles identifiées
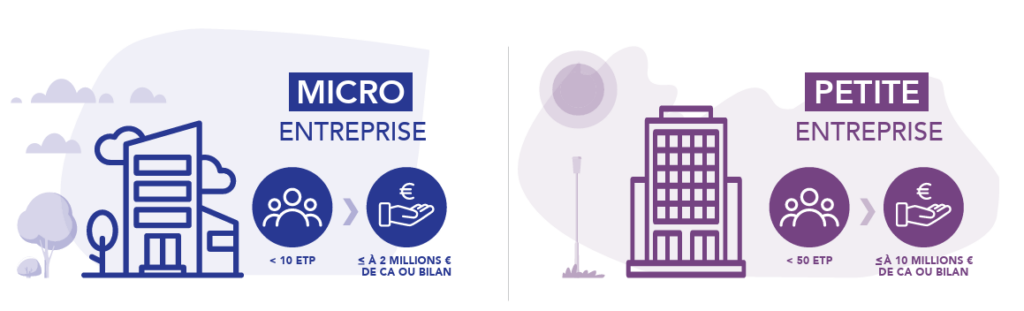
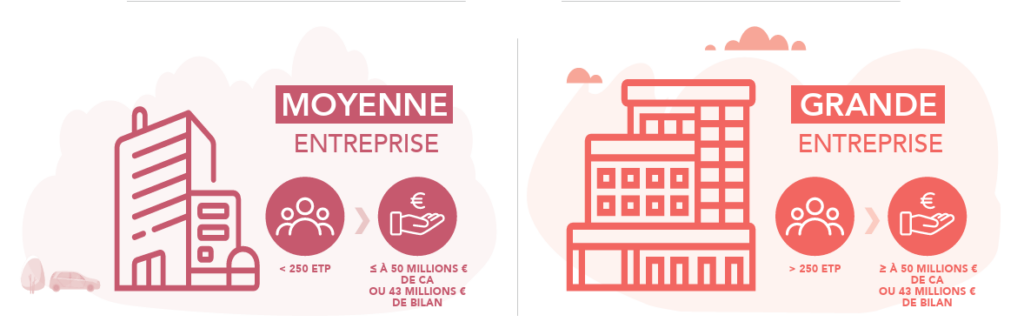
La taille de mon entreprise aura une conséquence sur le taux et le montant de l’aide européenne.
Pour aller plus loin